אישור עקרוני למשכנתא: מה זה, איך מקבלים וכמה זמן הוא תקף
אישור עקרוני למשכנתא: המסמכים הנדרשים, כמה זמן לוקח, תוקף האישור, האם הוא מחייב את הבנק ולמה כדאי כמה במקביל.
השורה התחתונה
- ✓אישור עקרוני הוא מסמך בסיסי המעיד על יכולת קבלת הלוואה אך אינו מחייב את הבנק סופית.
- ✓מומלץ להוציא אישורים עקרוניים ממספר בנקים כדי לבנות בסיס למכרז ריביות.
- ✓האישור תקף לזמן מוגבל, לרוב מספר שבועות, ותלוי בהגשת מסמכים מלאים ועדכניים.
- ✓בדיקת התנאים באישור עקרוני היא קריטית לפני התחייבות לחוזה רכישת דירה.
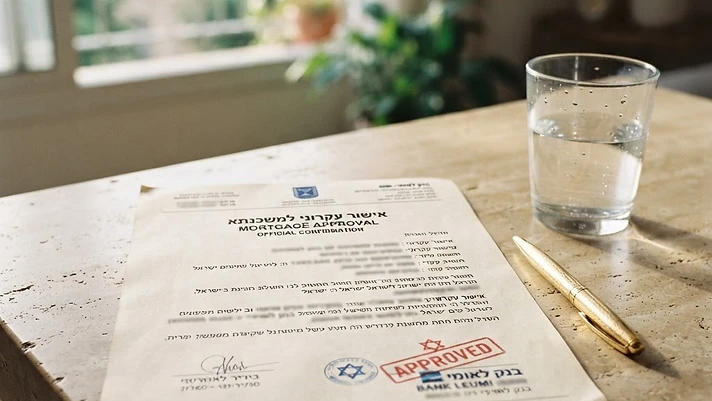
תשובה קצרה: אישור עקרוני הוא מסמך המהווה התחייבות מותנית של הבנק להעניק משכנתא בתנאים מסוימים, בכפוף לאימות מסמכים ושמאות. הוא תקף בדרך כלל ל-60 עד 90 ימים, ומהווה כלי חיוני ללווים להבנת תקציב הרכישה שלהם ולהגשת הצעות מחיר רציניות למוכרי נכסים.
אישור עקרוני הוא המסמך שהופך אתכם מקונים פוטנציאליים לקונים אמיתיים. בלעדיו אתם לא יודעים כמה תקציב יש לכם, ומוכרים רציניים לא יתייחסו להצעה שלכם.
מה זה בעצם
התחייבות מותנית של הבנק להעמיד לכם משכנתא בסכום ובתנאים מסוימים, בכפוף לאימות המסמכים ולשמאות הנכס. הוא אינו הלוואה ואינו מחייב אתכם לקחת אותה.
כמה זמן זה לוקח
מהגשת מסמכים מלאים ועד קבלת האישור: בין שלושה לשבעה ימי עסקים ברוב הבנקים. אם התיק מורכב — עצמאים, הכנסה משתנה, ערבים — זה יכול להימשך שבועיים.

תוקף האישור
בדרך כלל 90 יום. חלק מהבנקים נותנים 60 יום בלבד. הריבית באישור אינה נעולה לכל התקופה — היא הצעה שנכונה למועד ההנפקה, ובנקים רבים מעדכנים אותה בהתאם לשוק במועד הביצוע.
| שלב | משך זמן טיפוסי |
|---|---|
| איסוף מסמכים | 2 עד 5 ימים |
| בדיקת הבנק | 3 עד 7 ימי עסקים |
| קבלת האישור | מיידי לאחר האישור |
| תוקף | 60 עד 90 יום |
מה בודקים בו
הסכום המאושר, אחוז המימון, יחס ההחזר, התמהיל המוצע, הריבית לכל מסלול, והתנאים המתלים. שימו לב במיוחד להערות בסוף המסמך — שם מסתתרות הדרישות שעלולות לעכב את הביצוע.

הטעות הנפוצה: אישור מבנק אחד בלבד
הוציאו אישור עקרוני משלושה בנקים לפחות. זה לא עולה כסף, וזה מעמיד אתכם בעמדת משא ומתן אמיתית. בנק שיודע שיש לכם אישור מתחרה נותן ריבית טובה יותר.
האם זה פוגע בדירוג האשראי
בקשה לאישור עקרוני מתועדת בנתוני האשראי, אך מספר בקשות בפרק זמן קצר לצורך אותה עסקה נחשבות בדרך כלל כתהליך אחד. אין סיבה להימנע מהשוואה.
שאלות נפוצות
האישור העקרוני מחייב אותי?
לא. אתם רשאים לא לממש אותו ללא כל קנס.
הריבית באישור נעולה?
לרוב לא לכל התקופה. בררו במפורש מה תוקף הריבית מול מה תוקף האישור.
אפשר להאריך אישור שפג?
כן, לרוב בהליך מקוצר, אך התנאים עשויים להתעדכן.
אפשר להוציא אישור לפני שמצאתי דירה?
כן, וזו הדרך הנכונה. האישור מגדיר לכם את התקציב לחיפוש.
מה קורה אם השמאות נמוכה מהמחיר?
אחוז המימון מחושב לפי הנמוך מבין מחיר העסקה לשמאות, ולכן הסכום המאושר עלול לקטון.
להמשך קריאה באותו נושא

 תהליך
רישום משכנתא בטאבו: התהליך המקוון, האגרה והמסמכים
איך רושמים משכנתא בטאבו: הבקשה המקוונת, שטר המשכנתא, גובה האגרה, מי מטפל בזה בפועל וכמה זמן לוקח.

 תהליך
משכנתא בזכאות משרד השיכון: מי זכאי ומה זה שווה היום
תעודת זכאות ומשכנתא מסובסדת: חישוב הניקוד, תנאי המסלול, איך מוציאים תעודה והאם זה משתלם מול ריביות השוק.

 תהליך
תהליך לקיחת משכנתא: כל השלבים מהחלטה ועד מפתח
המפה המלאה של תהליך המשכנתא: אישור עקרוני, מסמכים, שמאות, חתימות, ביטוחים ורישום, עם לוחות זמנים לכל שלב.